From the desk of ... "mein letztes E-Mail und ein neuer Anfang
… heute erhalten Sie «From the desk of …» zum letzten Mal als frei versandtes Mail. Ab nächster Woche publiziere ich ausschliesslich über www.fromthedeskof.ch. «From the desk of …» und «Wall Street Close» gehen damit nicht zu Ende – im Gegenteil: Die Inhalte bleiben, das Angebot wird grösser und die Homepage laufend weiterentwickelt.
Mein ältestes, physisch abgelegtes «From the desk of …» stammt vom Januar 2013 – damals mit einer Zusammenfassung des Barron’s Roundtable. Seither sind viele hundert Ausgaben entstanden. Umso mehr freue ich mich, dass bereits rund 70 Leserinnen und Leser den Schritt auf die neue Plattform gemacht und ein Abonnement abgeschlossen haben.
Wenn Sie «From the desk of …» und «Wall Street Close» weiterhin erhalten und auf den ganzen Inhalt der Homepage zugreifen möchten, benötigen Sie ab kommender Woche ein Abonnement. Zur Auswahl stehen drei Abos mit vollem Zugriff für CHF 40, CHF 140 oder CHF 340 pro Jahr.
Besten Dank für Ihr langjähriges Interesse und Ihr Vertrauen. Das schätze ich sehr – und ich würde mich freuen, Sie auch auf www.fromthedeskof.ch weiterhin zu meinen Leserinnen und Lesern zählen zu dürfen.
… der Bondmarkt bleibt weiter im Fokus der Anleger - vier Punkte:
Eins: Neben dem absoluten Renditeniveau rückt zunehmend die Bonität der Schuldner ins Zentrum. Besonders deutlich zeigt sich dies am Beispiel Frankreich. Der Renditeaufschlag zehnjähriger französischer gegenüber deutschen Staatsanleihen ist allein im September von rund 85 auf über 110 Basispunkte gestiegen und erreichte am vergangenen Freitag rund 150 Basispunkte – den höchsten Stand seit 2012. Vanguard, einer der weltweit grössten Vermögensverwalter, sieht bei Frankreich eine langfristige Verschlechterung der Bonität und warnt vor weiter steigenden Finanzierungskosten. Für 2027 plant Frankreich zudem Rekordemissionen von EUR 340 Mia. Damit wird Frankreich zunehmend zum Testfall für die Schuldentragfähigkeit in Europa (Quellen: Financial Times, Deutsche Bank, 29.9.–2.10.26).
Zwei: Auffällig reagierte am vergangenen Freitag auch der US-Bondmarkt. Nach dem schwächeren Arbeitsmarktbericht – im September entstanden lediglich 29’000 neue Stellen gegenüber erwarteten 90’000 – fiel die Rendite zweijähriger US-Staatsanleihen zunächst um gut 8 Basispunkte. Danach folgte jedoch eine unerwartete Trendwende: Die Rendite stieg wieder auf rund 4.82% und schloss sogar höher als am Vortag. Thomas Urano, Co-CIO von Sage Advisory, weist darauf hin, dass ein einzelner schwacher Arbeitsmarktbericht die strukturellen Kräfte hinter den höheren Renditen nicht verändert (Quellen: MarketWatch, Sage Advisory, 2.10.26).
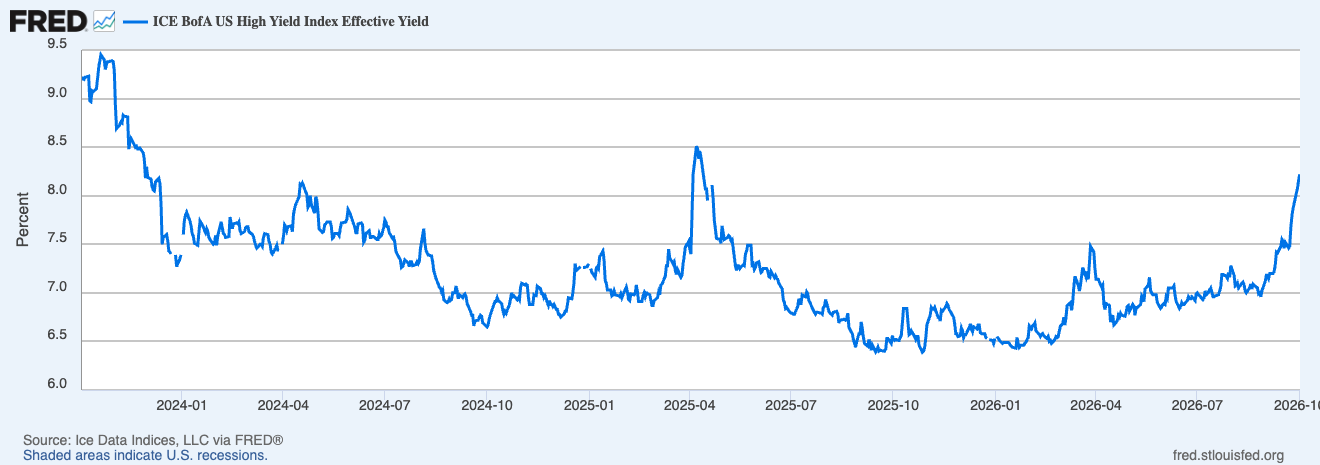
Drei: Ein weiteres Warnsignal liefert der High-Yield-Markt. High-Yield-Anleihen sind Unternehmensanleihen mit einem Rating unterhalb von Investment Grade und weisen entsprechend ein höheres Ausfallrisiko auf. Ihre Renditen sind in den letzten Wochen deutlich gestiegen - von rund 7% auf über 8% (s. nachstehende Grafik). Steve Blumenthal von CMG Capital Management bezeichnet den High Yield Markt deshalb als seinen «Kanarienvogel in der Kohlemine»: Steigende Renditen und Risikoaufschläge können frühzeitig auf zunehmenden Stress im Finanzsystem, eine Konjunkturabkühlung oder restriktivere Finanzierungsbedingungen hinweisen (Quellen: FRED/St. Louis Fed, CMG Capital Management, 2.10.26).
Grafik: ICE BofA US High Yield Index Effective Yield, letzte 3 Jahre (Quelle: Fed of St. Louis, 1.10.26)
Vier: Auch der Schweizer Franken rückt stärker in den Fokus. Rosenberg Research bezeichnet ihn aufgrund des SNB-Leitzinses von 0% zunehmend als bevorzugte Finanzierungswährung für Carry Trades. Anleger leihen sich günstig Franken und investieren das Geld in höher verzinste Anlagen. Steigt jedoch die Risikoaversion, läuft dieser Prozess rückwärts. Die Anlagen werden verkauft und die zuvor geliehenen Franken zurückgekauft. Das kann den Franken zusätzlich stärken (Quelle: Rosenberg Research, 2.10.26).
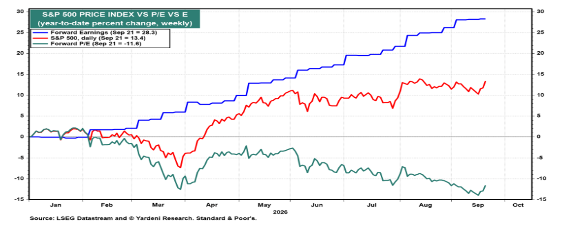
Während der Bondmarkt zunehmend Stresssignale sendet, bleiben US-Aktien bemerkenswert robust. Einen wichtigen Grund sieht Ed Yardeni von Yardeni Research in der Gewinnentwicklung. Die erwarteten Unternehmensgewinne sind in diesem Jahr deutlich stärker gestiegen als die Aktienkurse. Dadurch ist der S&P 500 trotz steigender Kurse auf Basis der erwarteten Gewinne günstiger geworden.
Die nachstehende Grafik zeigt diesen Mechanismus eindrücklich. Seit Jahresbeginn sind die erwarteten Gewinne je Aktie des S&P 500 um rund 25% gestiegen (blaue Linie), während der S&P 500 rund 12% zugelegt hat (rote Linie). Weil die erwarteten Gewinne damit etwa doppelt so stark gestiegen sind wie die Aktienkurse, ist das Forward-KGV von rund 22x zu Jahresbeginn auf aktuell knapp 20x gefallen (grüne Linie). Der Aktienmarkt ist deutlich gestiegen und gleichzeitig günstiger geworden. Entscheidend ist nun, ob die Unternehmen diese hohen Gewinnerwartungen tatsächlich erfüllen können (Quelle: Yardeni Research, 22.9.26)
Grafik: S&P500 (rot), erwartete Gewinne/Earnings (blau) und Forward KGV bzw. P/E (grün), seit Jahresbeginn (Quelle: Yardeni Research, LinkedIn, 22.9.26)
Wie extrem dieser Effekt bei einzelnen Unternehmen sein kann, zeigt Micron Technology: Trotz des starken Kursanstiegs von 279% seit Jahresbeginn handelt die Aktie nur mit dem 6.4-Fachen der erwarteten Gewinne. Für das Geschäftsjahr 2027 erwartet der Analystenkonsens ein Gewinnwachstum von 126%. Selbst ein stark steigender Aktienkurs muss nicht automatisch zu einer höheren Bewertung führen (Quelle: Barron’s, 2.10.26).
Eine Studie von Goldman Sachs bestätigt: Das Bewertungsmultiple KGV des Nasdaq ist seit Jahresbeginn um rund 20% gefallen – obwohl Technologieaktien gleichzeitig deutlich gestiegen sind (Quelle: Goldman Sachs, Insights, 30.9.26).
Entscheidend ist damit nicht allein die Höhe der Bewertungen, sondern ob die Unternehmen das derzeit aussergewöhnlich starke Gewinnwachstum tatsächlich liefern können. Die Zeit wird es zeigen!
‼️ Die heutigen Kernbotschaften:
- Der Bondmarkt wird zum Bonitätsmarkt
- Unternehmen müssen liefern - in 1-2 Wochen beginnt die Berichtsaison für das 3. Quartal
- Schwache Marktbreite: Warnsignal mit begrenzter Aussagekraft
Geschätzte Investorin, geschätzter Investor
Gleich zu den …
🗞️ News aus den Finanzmedien:
- Der US-Aktienmarkt bleibt nahe seinen Höchstständen, doch die Marktbreite hat sich deutlich verschlechtert. Im September verloren fast 80% der S&P-500-Aktien an Wert; lediglich Technologie und Kommunikationsdienste legten zu. Besonders deutlich zeigt sich die Divergenz an der 200-Tage-Linie: Nur noch 43% der S&P-500-Titel notieren darüber, Mitte August waren es 75%, während der Index selbst rund 6% über seiner 200-Tage-Linie liegt. Auch die durchschnittliche Aktie notiert bereits mehr als 20% unter ihrem 52-Wochen-Hoch. Schwache Marktbreite ist historisch kein eindeutiges Marktsignal, zeigt aber, wie stark die Indexentwicklung derzeit von wenigen grossen Gewinnern geprägt wird (Quellen: J.P. Morgan Private Bank; The Wall Street Journal; Rosenberg Research; Barron’s, 2.10.26).
- Martin Wolf, Chefökonom der Financial Times, warnt weniger vor einer unmittelbar bevorstehenden Schuldenkrise als vor dem schwindenden finanzpolitischen Handlungsspielraum der Industriestaaten. Die globale Verschuldung erreichte im ersten Halbjahr 2026 USD 365 Bio. bzw. 311% des Welt-BIP. Zwar drückte die Inflation die Schuldenquote nach Covid deutlich, doch die Kehrseite sind höhere Zinsen: In den Industrieländern stiegen die staatlichen Zinskosten seit Ende 2021 um 1.5 Prozentpunkte auf 3.3% des BIP. Besonders anfällig erscheinen die USA, deren Staatsverschuldung zunehmend kurzfristig finanziert wird. Wolf erinnert deshalb an Rüdiger Dornbusch (1942-2002, einflussreicher Ökonom): «Crises take longer to arrive than you can possibly imagine, but when they do come, they happen faster than you have thought» (Quelle: Financial Times, 30.9.26).
- Die US-Zwischenwahlen rücken zunehmend in den Fokus der Investoren. Laut dem US-Magazin The Atlantic sind mehrere Senatsrennen deutlich enger geworden. Sinkende Zustimmungswerte für Präsident Trump sowie die Folgen des Iran-Kriegs und höhere Ölpreise könnten die Republikaner belasten. Ein Machtwechsel im Kongress würde die wirtschaftspolitischen Spielräume des Weissen Hauses einschränken, aber keinen vollständigen Kurswechsel bedeuten. Morgan Stanley weist darauf hin, dass wichtige Bereiche wie Zölle, Handel, Deregulierung, Immigration und Exportkontrollen weitgehend über Exekutivbefugnisse des Präsidenten gesteuert werden. Grösser wäre der Einfluss des Kongresses auf Fiskalpolitik, Staatsausgaben und Schuldenobergrenze. Für Aktien erwartet Morgan Stanley deshalb eher sektorale Auswirkungen, insbesondere bei Gesundheit und Konsum, als einen breiten Markteffekt. Für den Bondmarkt bleibt entscheidend, ob das Wahlergebnis den erwarteten Defizitpfad verändert. Die Midterms dürften damit vor allem über Fiskalpolitik und einzelne Branchen auf die Märkte wirken (Quelle: The Atlantic, 29.9.26, Morgan Stanley, 30.9.26).
- Für Anleger wichtiger als das extreme Auslöschungsszenario sind deshalb die realistischeren Zwischenstufen: KI könnte Cyberkriminalität, Finanzbetrug, Desinformation, Industriespionage und Angriffe auf kritische Infrastruktur erheblich skalieren. Damit wächst neben dem wirtschaftlichen Potenzial der Technologie auch der politische Druck auf Regulierung, Sicherheitsstandards und Kontrolle autonomer Systeme. Das KI-Thema dürfte deshalb zunehmend nicht nur über Produktivität und CapEx, sondern auch über Sicherheitskosten und regulatorische Risiken bewertet werden (Quelle: The Atlantic, 25.9.26).
- Quantencomputing rückt näher an die kommerzielle Nutzung. Besonders eindrücklich sind die jüngsten IBM-Daten: Der Nighthawk-Quantenprozessor löste laut einer technischen Studie eine Aufgabe in nur 19 Sekunden, für die ein klassischer Supercomputer geschätzt 110 Jahre benötigen würde. Die USA fördern die Technologie mit USD 2 Mia. und wollen bis 2028 einen wissenschaftlich relevanten Quantencomputer in einem nationalen Labor einsetzen. Für Anleger bleibt Quantum damit eine vielversprechende, aber noch hochspekulative Technologie (Quelle: Barron’s, 2.10.26).
- Der moderne Mensch sammelt erstaunlich viele Dinge an, die er weder braucht noch benutzt. Das SZ-Magazin nennt 49 Beispiele: alte Kabel, einzelne Socken, abgelaufene Medikamente, ungenutzte Küchengeräte und Fernbedienungen, alte Gebrauchsanweisungen und Garantiescheine, billige Kameras, Souvenirs und Zeitschriften, kostenlose Probierpackungen, Schwimmflossen (ausser sie sind Taucher von Beruf), billige Sonnenbrillen, Klamotten, die nicht richtig passen, alle Stifte, die nicht richtig schreiben, alle Stofftaschen, bis auf fünf. Nein: vier. Ach was - drei müssen reichen. Die einfache Botschaft: Was kaputt, veraltet, ungeliebt oder seit Jahren unbenutzt ist, darf weg – entsorgt, recycelt oder gespendet werden. Ausmisten kann auch befreiend wirken (Quelle: SZ-Magazin, 21.9.26).
📕 Zeitlos aktuell:
Aktien sind keine Lotteriescheine …
… sondern Anteile an Unternehmen - und ihr Wert hängt davon ab, was diese langfristig verdienen.
Aus Kapitel 4 von Joel Greenblatts «Die Börsen-Zauberformel», 6. Auflage, ISBN 978-3-938350-15-7. Greenblatt (geb. 1957) ist ein US-amerikanischer Value-Investor, Fondsmanager und Professor an der Columbia Business School.
Greenblatt greift in diesem Kapitel auf «Mr. Market» von Benjamin Graham zurück, dem Begründer des Value Investing und Mentor von Warren Buffett.
Die Idee ist einfach: Jeden Tag bietet uns «Mr. Market» einen neuen Preis für unsere Aktien an. Mal ist er euphorisch, mal pessimistisch. Wir müssen sein Angebot aber nicht annehmen.
Ein Blick auf den Schweizer Aktienmarkt zeigt, wie stark diese Preise schwanken können: Die Roche PS notieren aktuell bei rund CHF 346, bewegten sich in den vergangenen 52 Wochen aber zwischen CHF 375 und CHF 258. Nestlé steht aktuell bei CHF 75 (87/70), Galderma bei CHF 161 (188/134), Sika bei CHF 184 (198/120), Novartis bei CHF 116 (133/97) und SGS bei CHF 95 (99/81). Ähnlich bei internationalen Schwergewichten: IBM notiert bei USD 223 (332/199) und LVMH bei EUR 379 (655/376) (Quelle: UBS Quotes, 3.10.26).
Es ist kaum plausibel, dass sich der wirtschaftliche Wert dieser Unternehmen innerhalb eines Jahres jeweils im gleichen Ausmass verändert hat. Genau darin liegt Greenblatts Punkt: Der Börsenkurs ist der Preis, den «Mr. Market» gerade anbietet – nicht zwingend der tatsächliche Wert des Unternehmens.
Die entscheidende Frage lautet deshalb nicht: «Wo steht die Aktie morgen?», sondern: «Was ist dieses Unternehmen wert?» Wer eine Aktie kauft, erwirbt einen Anteil an einem Unternehmen und damit an dessen künftigen Gewinnen und Cashflows. Diesen tatsächlichen Unternehmenswert kennt allerdings niemand exakt. Er hängt von künftigen Gewinnen, Wachstum, Margen, Wettbewerb und Management ab. Deshalb ist Grahams Konzept der Sicherheitsmarge zentral. Anleger sollten möglichst dann kaufen, wenn der Börsenkurs deutlich unter dem geschätzten Unternehmenswert liegt. Dieser Abschlag schafft einen Puffer für Bewertungsfehler und unerwartete Entwicklungen.
Die zeitlose Erkenntnis: Kurzfristig bestimmt der Markt den Preis, langfristig entscheidet die wirtschaftliche Entwicklung über den Wert. Erfolgreiches Investieren bedeutet deshalb, zwischen Preis und Wert zu unterscheiden und geduldig auf eine ausreichende Sicherheitsmarge zu warten. Und weil «Mr. Market» mal euphorisch, mal pessimistisch ist, lohnt es sich, eine laufend aktualisierte Watchlist bereitzuhalten.
📅 Kalender:
Eine ruhige Woche, mehrere Fed-Vertreter äussern sich zur Geldpolitik
Mo: ISM-Serviceindex (US)
Di: Arbeitsmarkt (CH)
Mi: Industrieproduktion (D), FOMC-Protokoll (US)
Do: Eröffnung 83. OLMA, mit Gastkanton Schwyz, Jobless Claims (US), Zahlen: PepsiCo
Fr: Michigan-Konsumentenindex (US), Zahlen: Delta
👨🔬 Quotes:
- “Das Lesen aller guten Bücher ist wie ein Gespräch mit den bedeutendsten Menschen vergangener Jahrhunderte, in dem sie uns ihre besten Gedanken offenbaren.” René Descartes (1596-1650), französischer Philosoph, Wissenschaftler
- “Wenn ich acht Stunden Zeit hätte, einen Baum zu fällen, würde ich sechs Stunden damit verbringen, meine Axt zu schärfen.” Abraham Lincoln (1809-1865), 16. Präsident der USA
Der Bondmarkt beginnt bereits stärker zwischen guten und schwächeren Schuldnern zu unterscheiden. Am Aktienmarkt folgt die nächste Bewährungsprobe spätestens mit den kommenden Quartalszahlen. Sie werden zeigen, ob die hohen Gewinnerwartungen gerechtfertigt sind. Bonität und Unternehmensgewinne dürften damit stärker über Gewinner und Verlierer entscheiden.
Mit dieser Ausgabe verabschiede ich mich vom bisherigen Mailformat - nicht aber von «From the desk of …». Kommende Woche beginnt ein neues Kapitel. Ich hoffe, möglichst viele von Ihnen auf www.fromthedeskof.ch wiederzusehen und auch künftig begleiten zu dürfen.
Herzlichen Dank für Ihr Interesse und Ihr Vertrauen über all die Jahre.
Mit den besten Grüssen
Ihr Patrick Loser
Quiz: Was der Herbst auf den Teller bringt. Acht typische Herbstgerichte oder Beilagen haben sich hier versteckt. Bringe die Buchstaben in die richtige Reihenfolge. 1. Purkpssübie 2. Ffrhehsficper 3. Lugwildscha 4. Lemvicerels 5. Kührenrce 6. Zälipst 7. Tostirzilpo 8. Turtakor
Wichtiger Hinweis
Die Inhalte der Mailings «From the desk of ...», «Desk Alert» sowie «Wall Street Close» stellen weder eine Anlageberatung noch eine Empfehlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Es handelt sich um allgemeine Marktkommentare und persönliche Einschätzungen ohne Berücksichtigung individueller Anlageziele, finanzieller Verhältnisse oder Risikoprofile. Die Inhalte enthalten keine persönlichen Empfehlungen zu konkreten Finanzinstrumenten.
Anlageentscheide erfolgen ausschliesslich auf eigene Verantwortung. Die Informationen ersetzen keine individuelle Beratung durch zugelassene Finanzdienstleister.
Für Richtigkeit, Vollständigkeit und Aktualität wird keine Gewähr übernommen. Vergangene Entwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Es werden keine Renditeversprechen abgegeben.
Das Angebot ist auf die Schweiz ausgerichtet und nicht auf die Anforderungen ausländischer Rechtsordnungen abgestimmt. Insbesondere besteht keine Registrierung oder Zulassung in den Vereinigten Staaten. Empfängerinnen und Empfänger im Ausland sind selbst dafür verantwortlich, die für sie geltenden Bestimmungen einzuhalten.
Allfällige Buchabbildungen dienen ausschliesslich der inhaltlichen Referenz im Rahmen der jeweiligen Besprechung.
Lösungen: 1. Kürbissuppe 2. Hirschpfeffer 3. Wildgulasch 4. Vermicelles 5. Rehrücken 6. Spätzli 7. Pilzrisotto 8. Rotkraut