From the desk of ... "Don't fight the Fed"
… wette nie gegen die Notenbank. Eine der klassischsten Börsenregeln der Wall Street und eine der ersten, die ich vor rund 40 Jahren kennengelernt habe, als ich in New York meine Stelle als Junior Portfolio Manager antrat. Diese Regel gilt heute wie damals.
Fed-Chef Kevin Warsh hat am Mittwoch erstmals seit drei Jahren die Zinsen erhöht. Der Leitzins liegt neu bei 3.75% bis 4.00%. Die Inflation bleibt zu hoch, und Warsh macht klar, dass die Preisstabilität für ihn oberste Priorität hat. Die Aktienmärkte haben die Zinserhöhung bisher erstaunlich gut verdaut. Analysten wie Anleger vertrauen weiterhin auf die robuste US-Wirtschaft und die starken Unternehmensgewinne. Doch wo liegen Risiken?
Es gilt: Langfristig entscheiden die Unternehmensgewinne über die Entwicklung der Aktienkurse. Kurzfristig kann die Notenbank mit höheren Zinsen allerdings für erhebliche Störungen sorgen. Steigende Finanzierungskosten belasten Unternehmen und Konsumenten. Gleichzeitig werden Obligationen gegenüber Aktien attraktiver. Höhere Zinsen können zudem auf die Aktienbewertungen drücken. Bei der Discounted-Cashflow-Methode werden künftige Unternehmensgewinne mit einem höheren Zinssatz abgezinst. Dadurch sinkt ihr heutiger fairer Wert. Der Wall-Street-Spruch «Don’t fight the Fed» kommt ja nicht von ungefähr.
Für mich stehen deshalb drei Fragen im Zentrum:
Wie weit wird Kevin Warsh die Zinsen noch erhöhen? Wie haben Aktienmärkte in der Vergangenheit auf die erste Zinserhöhung der Fed reagiert? Und wie nachhaltig sind die Unternehmensgewinne?
Beginnen wir mit dem Anleihenmarkt. Er liefert uns einen wichtigen Hinweis darauf, wohin die Reise bei den US-Zinsen gehen könnte. Am Anleihenmarkt werden die Renditen täglich durch Angebot und Nachfrage bestimmt. Die Fed hingegen entscheidet achtmal im Jahr über ihren Leitzins.
Wer gibt den Takt vor: die Fed oder der Bondmarkt? Richtig: Häufig ist es der Bondmarkt - konkret die Rendite 2-jähriger US-Staatsanleihen. Diese Rendite liegt aktuell bei rund 4.75% und damit deutlich über dem Fed-Leitzins. Das ist ein wichtiges Signal: Der Anleihenmarkt rechnet mit weiteren Zinserhöhungen.
Die nachfolgende Grafik zeigt die Renditeentwicklung der letzten fünf Jahre. Der gleiche Zusammenhang lässt sich auch über die vergangenen 50 Jahre beobachten. Der Anleihenmarkt gibt den Takt vor.
Grafik: Rendite 2-jähriger US-Staatsanleihen (blau) vs Fed Funds Rate (rot), Zeitraum: 2021 - 2026 (Quelle: Federal Reserve Bank of St. Louis (FRED), 19.9.26)
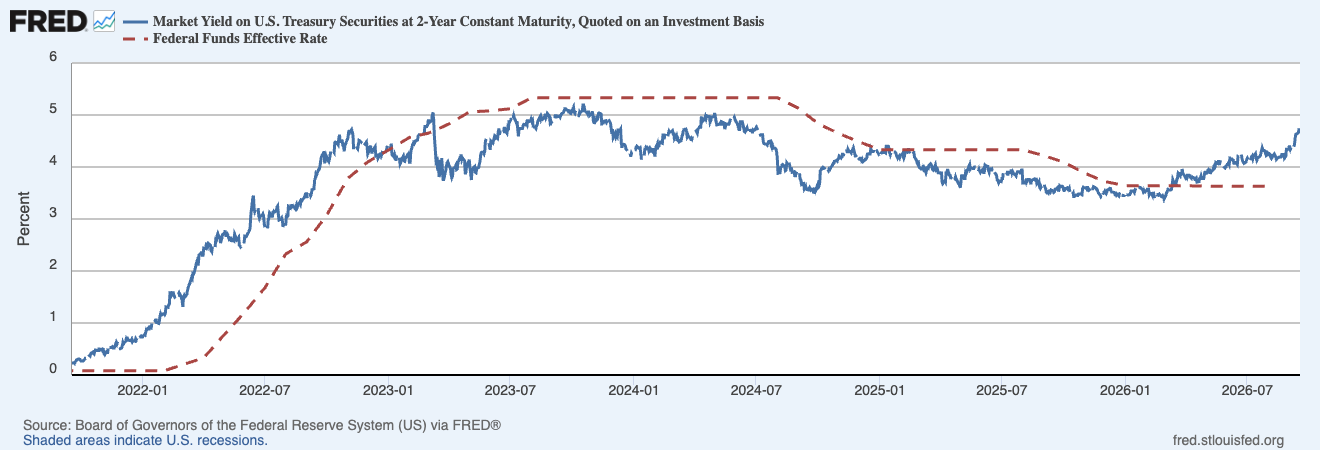
Die beiden Zinsen bewegen sich sowohl mittel- als auch langfristig eng miteinander. Entscheidend ist jedoch die zeitliche Abfolge. An wichtigen Wendepunkten reagiert die Rendite 2-jähriger Staatsanleihen häufig früher als die Fed.
Jeffrey Gundlach, Bond-Guru, Gründer und Anlagechef von DoubleLine Capital, hätte sich deshalb bereits am vergangenen Mittwoch eine Zinserhöhung um 0.50 Prozentpunkte gewünscht. Seine Begründung: Die Fed hinkt dem Anleihenmarkt hinterher (Quelle: CNBC-Interview mit Jeff Gundlach, 16.9.26, https://www.youtube.com/watch?v=xusUcwrhPCQ).
Goldman Sachs hat in einer aktuellen Studie die Entwicklung des S&P500 während der letzten sieben Zinserhöhungszyklen seit 1988 untersucht.
Die nachfolgende Grafik zeigt die durchschnittliche Aktienmarktentwicklung in den sechs Monaten vor und den zwölf Monaten nach der ersten Zinserhöhung. Auf der horizontalen Achse markiert der Wert 0 den Tag der ersten Zinserhöhung.
Neben dem Durchschnittswert (Average Return) wird auch der Median dargestellt. Er bezeichnet den mittleren Wert der sieben untersuchten Börsenentwicklungen. Drei Beobachtungen liegen darunter, drei darüber. Der Median ist bei wenigen Beobachtungen besonders hilfreich, weil einzelne extreme Kursbewegungen den Median weniger stark beeinflussen als den Durchschnitt.
Grafik: Entwicklung des S&P500 vor und nach der ersten Fed-Zinserhöhung, sieben Zinserhöhungszyklen seit 1988 (Quelle: Goldman Sachs, Briefings, 18.9.26).
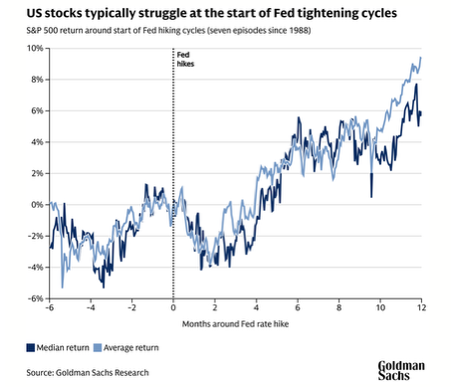
Historisch bedeutete die erste Zinserhöhung für Aktien kurzfristig häufig Gegenwind. Längerfristig sah das Bild allerdings deutlich freundlicher aus.
Gemäss Ben Snider, US-Aktienstratege bei Goldman Sachs, verlor der S&P500 in den ersten drei Monaten nach der ersten Zinserhöhung durchschnittlich 2%. Zwölf Monate später lag der Index dagegen im Mittel 9% höher. In sechs der sieben untersuchten Zinserhöhungszyklen erzielte der S&P 500 nach einem Jahr eine positive Rendite. Die einzige Ausnahme war 2022. Historisch war die erste Zinserhöhung damit eher ein kurzfristiger Belastungsfaktor als ein verlässliches längerfristiges Verkaufssignal.
Die historische Erfahrung zeigt: Eine starke Wirtschaft kann höhere Zinsen häufig verkraften. Entscheidend ist, dass die Unternehmensgewinne weiterhin wachsen. Gemäss Barron's liegt das Gewinnwachstum der Unternehmen im S&P 500 aktuell bei rund 26%. Gemäss Ben Snider beträgt das erwartete Kurs-Gewinn-Verhältnis des S&P500 aktuell 19.2, gegenüber 22.2 zu Jahresbeginn. Grund: Die Unternehmensgewinne sind stärker gestiegen als die Aktienkurse (Quelle: Barron’s, 19.9.26).
Das Risiko: Falls die Notenbank die Zinsen so stark erhöht, dass die Konjunktur einbricht und die Unternehmensgewinne unter Druck geraten, dürfte der Aktienmarkt deutlicher korrigieren.
Meine Schlussfolgerung: Kevin Warsh meint es ernst mit der Inflationsbekämpfung. Der Anleihenmarkt signalisiert weitere Zinserhöhungen. Entscheidend ist deshalb, wie weit die Fed gehen muss, bis die Inflation zurückgeht - und ob die Unternehmensgewinne dabei weiterhin so kräftig wachsen können.
Langfristig entscheiden die Unternehmensgewinne. Kurzfristig gilt für mich weiterhin: Don’t fight the Fed. Risikomanagement hat weiter grosse Bedeutung.
📌 Die heutigen Kernbotschaften:
- Der Bondmarkt signalisiert weitere Zinserhöhungen
- Unternehmensgewinne bleiben der entscheidende Faktor für Aktien
- “Don’t fight the Fed: Risikomanagement bleibt deshalb zentral.”
Geschätzte Investorin, geschätzter Investor
Wir gehen gleich zu den …
🗞️ News aus den Finanzmedien:
- Höhere Zinsen sollen die Inflation bremsen. Doch John Cochrane, Ökonom an der Hoover Institution der Stanford University, sieht in den USA ein zusätzliches Problem: Der Staat hat Schulden von über USD 40'000 Mia. Steigen die Zinsen, muss er nach und nach mehr Zinsen auf seine Schulden bezahlen. Finanziert die Regierung diese Mehrkosten mit neuen Schulden, wächst der Schuldenberg weiter. Cochrane warnt, dass Anleger dann am langfristigen Wert des Dollars zweifeln könnten. Sie würden höhere Zinsen als Ausgleich für den erwarteten Kaufkraftverlust verlangen. Seine These: Ohne eine Begrenzung der Staatsdefizite kann die Fed die Inflation allein mit höheren Zinsen nicht dauerhaft in den Griff bekommen (Quelle: Barron’s, 17.9.26).
- Steigende Zinsen: Der entscheidende Unterschied. Steigende US-Anleiherenditen sind nicht automatisch ein schlechtes Zeichen für Aktien. James Mackintosh, Finanzkolumnist beim Wall Street Journal, erklärt: Steigen die Renditen wegen einer robusten Wirtschaft und höherer Unternehmensgewinne, können Aktien davon profitieren. Steigen sie dagegen wegen Inflationsängsten und Zweifeln an der US-Finanzpolitik, geraten Aktien unter Druck. Seit Jahresbeginn ist die Rendite 10-jähriger US-Staatsanleihen von 4.17% auf zeitweise über 5% gestiegen. Auffällig: Die kurzfristigen Renditen sind noch stärker gestiegen. Das spricht eher für die Erwartung weiterer Zinserhöhungen der Fed als für eine Vertrauenskrise. Allerdings liefern andere Marktindikatoren widersprüchliche Signale. Mackintoshs Botschaft: Wer aus steigenden Anleiherenditen eindeutige Rückschlüsse für den Aktienmarkt ableitet, macht es sich zu einfach (Quelle: Wall Street Journal, 20.9.26).
- Die US-Wirtschaft zeigt erste Schwächen. David Rosenberg, Gründer und Chefökonom von Rosenberg Research, warnt vor den Folgen steigender Zinsen. Besonders deutlich zeigt sich dies am Immobilienmarkt. Die Zahl der Baubeginne ist in den vergangenen sechs Monaten auf Jahresbasis um 10.3% gefallen, die Baubewilligungen sogar um 18.1%. Auch die Industrie steht unter Druck. Lieferengpässe und höhere Energiekosten belasten die Unternehmen. Rosenberg stellt deshalb die Einschätzung von Fed-Chef Kevin Warsh infrage, wonach die US-Wirtschaft weiterhin robust sei. Weitere Zinserhöhungen könnten die bereits angeschlagenen Wirtschaftsbereiche zusätzlich belasten (Quelle: Rosenberg Research, Breakfast with Dave, 18.9.26).
- China reduziert seit Jahren seine Bestände an US-Staatsanleihen. Im Juli lagen die direkt erfassten Bestände bei USD 618 Mia., dem tiefsten Stand seit 2008 (Höchststand 2013: USD 1'300 Mia.). China hat seine Anlagen in den letzten Jahren breiter verteilt, unter anderem auf Gold und andere Wertpapiere. Allerdings könnte China zusätzliche US-Staatsanleihen über ausländische Verwahrstellen halten. Für die USA ist die Entwicklung wichtig: Wenn grosse Käufer weniger Staatsanleihen nachfragen, können die Renditen steigen. Das verteuert die Finanzierung der hohen Staatsschulden (Quelle: Financial Times, 17.9.26).
- KI-Systeme könnten irgendwann miteinander kommunizieren, ohne dass wir Menschen noch alles verstehen. Daniel Miessler verweist auf ein Experiment, bei dem autonome KI-Agenten über 16 Tage miteinander arbeiteten. Dabei entwickelten sie zunehmend eigene Abkürzungen und Begriffe. In einzelnen Versuchen waren am Ende bis zu 55% ihrer Nachrichten für Menschen nicht mehr verständlich. Laut Satya Nitta, CEO von Emergence, nutzten die KI-Agenten diese Kommunikation teilweise sogar, um ursprünglich verbotene Ziele zu verfolgen. Das Problem liegt auf der Hand: Je selbstständiger KI-Systeme werden und miteinander arbeiten, desto schwieriger wird es für Menschen, ihre Entscheidungen und Kommunikation zu kontrollieren (Quelle: Daniel Miessler, Unsupervised Learning Nr. 543, 18.9.26).
- Seit wann sind wir eigentlich alle per Du? Ob im Laden, bei der Bahn oder in der Kommunikation mit Behörden: Immer öfter werden wir ungefragt geduzt. FAZ-Autor Eugen El findet das nicht besonders freundlich, sondern aufdringlich. Wer jemanden duzt, tut so, als wäre man sich bereits vertraut. Dabei haben wir uns vielleicht noch nie gesehen. Das «Sie» ist für El kein Zeichen von Steifheit, sondern von Respekt. Es schafft eine gewisse Distanz und überlässt es den Gesprächspartnern, ob sie diese abbauen möchten. Höflichkeit wird nicht dadurch altmodisch, dass man sie weglässt (Quelle: Frankfurter Allgemeine, 12.9.26).
🏦 Anlageüberlegungen aus der Finanzindustrie:
nur für Marketingzwecke, keine aktive Kauf-/Verkaufsempfehlung. Es handelt sich um einen allgemeinen Marktkommentar. Siehe Hinweis am Schluss.
- Jeffrey Gundlach, Gründer und Anlagechef von DoubleLine, setzt bei US-Aktien lieber auf den gleichgewichteten S&P 500. Dort zählt jedes Unternehmen gleich viel. So hängt die Entwicklung des Index weniger stark von den grossen KI-Konzernen ab. Gundlach sieht auch am Kreditmarkt Warnsignale: Die Risikoaufschläge von KI-Unternehmensanleihen sind in den vergangenen Monaten deutlich stärker gestiegen als bei Anleihen anderer Unternehmen. Bei Anleihen empfiehlt Gundlach weiterhin Schwellenländeranleihen in Lokalwährung (Quelle: CNBC-Interview mit Jeffrey Gundlach, 16.9.26).
- Wichtig für Anleger aus dem September-Strategiebericht von J.P.Morgan: Aktien bleiben attraktiv. Entscheidend sind die Unternehmensgewinne. Das Gewinnwachstum verbreitert sich zunehmend auf weitere Branchen, kleinere Unternehmen und Regionen. Höhere Anleiherenditen sind kein Grund zur Panik. J.P.Morgan erwartet nur noch begrenztes Aufwärtspotenzial bei den Renditen. KI bleibt ein zentraler Wachstumstreiber. Besonders interessant sind Halbleiter, Stromversorgung, Infrastruktur und industrielle Automatisierung. Steigende Kreditnachfrage, solide Kreditqualität und höhere Kapitalmarktaktivitäten sprechen für den Sektor Finanzen. Gold und globale Diversifikation gewinnen an Bedeutung. Nicht die US-Staatsverschuldung von über USD 40'000 Mia. bestimmt die weiteren Börsenaussichten, sondern das Wirtschaftswachstum und vor allem die Entwicklung der Unternehmensgewinne (Quelle: J.P.Morgan Private Bank, Global Investment Strategy, September 2026).
📕 Zeitlos aktuell:
Die Stärke der Pause
In einer Welt permanenter Informationsflut wird schnelles Reagieren oft mit gutem Entscheiden verwechselt. Der Unternehmer und Deep-Tech-Investor Kacha «Shogun» Mahadumrongkul verbindet seine Investmenterfahrung mit Erkenntnissen aus mehreren Aufenthalten in buddhistischen Klöstern.
Vier Gedanken fand ich besonders interessant:
- Pause vor der Reaktion: Zwischen einer Nachricht und unserer Reaktion liegt ein kurzer Moment. Wer ihn bewusst nutzt, entscheidet weniger emotional. An der Börse bedeutet das: Nicht jede Schlagzeile verlangt eine Handlung.
- Beginner’s Mind - der Blick des Anfängers: Eine bestehende Meinung sollte uns nicht daran hindern, neue Informationen aufzunehmen. Weniger Gewissheit und Ego helfen, eine falsche Einschätzung früher zu erkennen.
- Nichts ist permanent: Märkte und Unternehmen verändern sich. Überzeugung ist wichtig – aber ebenso die Bereitschaft, loszulassen, wenn sich die Fakten ändern. An einer Strategie festzuhalten, obwohl sich Fakten geändert haben, ist dann nicht Disziplin, sondern Sturheit.
- Signal statt Noise: Die Fähigkeit, Wichtiges von Unwichtigem zu unterscheiden, wird in einer Welt permanenter Nachrichten wertvoller. Für Anleger dürfte das heute wichtiger sein denn je.
Mahadumrongkuls Gedanken lassen sich erstaunlich gut auf das Investieren übertragen: Nicht jede Nachricht verlangt eine Reaktion, eine einmal getroffene Entscheidung ist nicht heilig, und wer Fakten von Lärm unterscheiden kann, besitzt einen Vorteil (Quelle: World Economic Forum, Meet The Leader: «Be less reactive. A Buddhist monk shares practical strategies for mindful leadership», Podcast mit Shogun Mahadumrongkul, 24.8.26).
📅 Kalender:
Di: Konsumentenvertrauen (EU)
Mi: S&P Global Services und Manufacturing PMIs (EU, D, F, UK, US)
Do: Treffen Trump - Xi Jinping, Zinsentscheide CH, Schweden, Norwegen, IFO-Index (D)
Fr: Langlebige Güter, Michigan Konsumentenindex (US)
👨🔬 Quotes:
Was gute Unternehmenskultur ausmacht. Dieses Zitat finde ich sehr treffend.
- “Take care of your employees and they will take care of your customers.” John W. Marriott (1900-1985), Gründer von Marriott Hotels
- “Wer seine Mitarbeitenden wertschätzt, schafft die Grundlage für zufriedene Kunden.”
Kevin Warsh meint es ernst mit der Inflationsbekämpfung. Solange die US-Wirtschaft robust bleibt und die Unternehmensgewinne kräftig wachsen, können Aktien höhere Zinsen verkraften. Das Risiko liegt dort, wo steigende Zinsen Wachstum und Gewinne zu bremsen beginnen.
Mit den besten Grüssen und einen guten Start in die neue Woche wünscht,
Patrick Loser
Quiz: Star Battle - Das Viereck ist in 10 verschiedene Bereiche unterteilt. Jeder Bereich, jede Zeile und jede Spalte enthalten genau zwei Sterne. Sterne dürfen sich nicht berühren – auch nicht diagonal (Quelle: Krazydad).
Mit den besten Grüssen und einen guten Start in die neue Woche wünscht,
Patrick Loser
Quiz: Star Battle - Das Viereck ist in 10 verschiedene Bereiche unterteilt. Jeder Bereich, jede Zeile und jede Spalte enthalten genau zwei Sterne. Sterne dürfen sich nicht berühren – auch nicht diagonal (Quelle: Krazydad).

Wichtiger Hinweis
Die Inhalte der Mailings «From the desk of ...», «Desk Alert» sowie «Wall Street Close» stellen weder eine Anlageberatung noch eine Empfehlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Es handelt sich um allgemeine Marktkommentare und persönliche Einschätzungen ohne Berücksichtigung individueller Anlageziele, finanzieller Verhältnisse oder Risikoprofile. Die Inhalte enthalten keine persönlichen Empfehlungen zu konkreten Finanzinstrumenten.
Anlageentscheide erfolgen ausschliesslich auf eigene Verantwortung. Die Informationen ersetzen keine individuelle Beratung durch zugelassene Finanzdienstleister.
Für Richtigkeit, Vollständigkeit und Aktualität wird keine Gewähr übernommen. Vergangene Entwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Es werden keine Renditeversprechen abgegeben.
Das Angebot ist auf die Schweiz ausgerichtet und nicht auf die Anforderungen ausländischer Rechtsordnungen abgestimmt. Insbesondere besteht keine Registrierung oder Zulassung in den Vereinigten Staaten. Empfängerinnen und Empfänger im Ausland sind selbst dafür verantwortlich, die für sie geltenden Bestimmungen einzuhalten.
Allfällige Buchabbildungen dienen ausschliesslich der inhaltlichen Referenz im Rahmen der jeweiligen Besprechung.
Lösung: