From the desk of ... mehr Gegenwind, mehr Disziplin
…der unbeschwerte Aktiensommer dürfte vorerst vorbei sein, und Investoren müssen sich auf einen unruhigeren Herbst einstellen. Während zuletzt starke Unternehmensgewinne und der KI-Boom die Kurse antrieben, rücken makroökonomische Faktoren wieder stärker in den Fokus. Öl, Inflation und steigende Anleiherenditen haben die Karten neu gemischt. Die Rendite 10-jähriger US-Staatsanleihen kratzt an der Marke von 5%, und vor der Fed-Entscheidung diesen Mittwoch, 16. September, wird eine weitere Zinserhöhung immer wahrscheinlicher. Der robuste Arbeitsmarkt gibt der Notenbank zusätzlichen Spielraum.
Gleichzeitig bleibt auch KI ein Unsicherheitsfaktor. Noch ist offen, ob die gewaltigen Investitionen tatsächlich die erhofften Renditen erwirtschaften, wie schnell sich die Technologie produktiv in der Wirtschaft niederschlägt und wie gross ihre gesellschaftliche Akzeptanz sein wird. Hinzu kommt, dass selbst aus der KI-Welt zunehmend warnende Stimmen zu hören sind. Die Bedenken reichen von wirtschaftlichen Fehlallokationen bis hin zu den schwer abschätzbaren Folgen immer leistungsfähigerer KI-Systeme.
‼️Die heutigen Kernbotschaften:
- Makro schlägt Euphorie - Öl, Inflation und steigende Zinsen rücken wieder ins Zentrum
- Breite statt Konzentration - Diversifikation ist ein Schlüssel für erfolgreiches Anlegen, gleichgewichtete Indizes haben auch Vorteile
- Disziplin bleibt entscheidend - Rebalancing und klare Anlageregeln im Auge behalten
Trotz dieser Unsicherheiten ist das Bild für die Aktienmärkte nicht eindeutig negativ.
-Ed Yardeni, Präsident von Yardeni Research, warnt, dass ein länger anhaltender Ölpreisschock das Risiko einer Stagflation erhöht. Gerade deshalb könnte eine Zinserhöhung der Fed sogar positiv sein.
-Mike Sanders, Leiter Anleihen bei Madison Investments, argumentiert, dass die Fed damit ihre Entschlossenheit im Kampf gegen die Inflation zeigen und ihre Glaubwürdigkeit stärken würde.
-Benjamin Bowler, Leiter der globalen Aktienderivate-Strategie bei Bank of America, erinnert zudem an die späten 1990er-Jahre: Auch damals stiegen die langfristigen Zinsen deutlich, während Technologieaktien weiter zulegten (Quellen: Barron’s, 11.9.26; Wall Street Journal, 12.9.26; Financial Times, 11.9.26; Yardeni Research, 12.9.26).
Geschätzte Investorin, geschätzter Investor
Ich freue mich, Ihnen mitzuteilen, dass die Homepage «From the desk of …» live ist.
In den kommenden drei Wochen werde ich meine Beiträge wie bisher per Mail und ab sofort auch über die Homepage versenden. Anschliessend erfolgt die Kommunikation ausschliesslich über die Homepage.
Mein Ziel bleibt unverändert: wertvolle Informationen zu sammeln, einzuordnen und mit interessierten Leserinnen und Lesern zu teilen. Um die Qualität hoch zu halten, investiere ich laufend in hochwertiges Research – darunter führende internationale Finanzmedien sowie Analysen und Einschätzungen renommierter Finanzexperten.
Zur Auswahl stehen drei Abonnements. Der Inhalt ist bei allen drei derselbe. Sämtliche Beiträge stehen allen Abonnenten vollständig zur Verfügung. Wählen Sie einfach jene Preisvariante, die für Sie persönlich passt. Mit einem Abonnement unterstützen Sie meine Arbeit und tragen dazu bei, einen Teil der laufenden Research-Kosten zu decken.
Ich freue mich über jede Anmeldung und danke Ihnen herzlich für Ihr Interesse und Ihr Vertrauen in meine Arbeit.
🗞️ News aus den Finanzmedien:
- Anleger wurden in diesem Jahr für eine stärkere Risikoverteilung bei US-Aktien entschädigt. Gleich mehrere gleichgewichtete Indizes schlagen dieses Jahr ihre klassischen Pendants. Beim klassischen S&P500 haben die grössten Unternehmen das grösste Gewicht. Beim Equal Weight Index (gleichgewichtet) zählt dagegen jede Aktie ungefähr gleich viel, nämlich 0.2%.
Vergleiche seit Jahresbeginn:
-S&P500 gleichgewichtet: +16.3% / S&P500 klassisch: +13.5%
-Nasdaq gleichgewichtet: +20.2% / Nasdaq klassisch: +17.1%
-Russell 1000 gleichgewichtet: +17.8% / Russell 1000 klassisch: +13.4% (Quelle: Wall Street Journal, 31.8.26).
- Berkshire Hathaway könnte in einem unsicheren Marktumfeld eine Art «aktive Absicherung» sein. Robert Donald, Investor und ehemaliger Hedgefonds-Manager, verweist vor allem auf die rund USD 365 Mia. an überschüssiger Liquidität. Berkshire ist damit bei grösseren Marktkorrekturen handlungsfähig und kann günstig investieren. Gleichzeitig erscheinen die nicht kotierten Beteiligungen mit einem geschätzten KGV von rund 14x deutlich günstiger als der S&P 500 mit 20x. Berkshire bietet damit laufende Beteiligung am Wirtschaftswachstum und gleichzeitig viel «Dry Powder» für Krisenzeiten (Quelle: Financial Times, 4.9.26).
- Wachstum ist auch ohne Technologieaktien möglich. Cole Smead, Chef und Portfoliomanager, Smead Capital Management, setzt mit seinem Fonds stark auf Energie und europäische Banken. Der Fonds gewann in den vergangenen zwölf Monaten +48.3% und gehört damit zu den besten 1% seiner Vergleichsgruppe. 38% des Portfolios stecken in Energie. Smead bevorzugt die kanadischen Ölproduzenten Strathcona Resources und Cenovus Energy, die hohen Reserven und starke Cashflows bieten. Weitere 32% liegen in Finanzwerten. Hier setzt er auf Bawag, UniCredit und Bankinter und erwartet eine Konsolidierungswelle unter europäischen Banken. Technologie meidet Smead komplett. Den heutigen KI-Boom vergleicht er mit früheren Übertreibungen bei Eisenbahnen, Telekom und Energie. Seine Botschaft: Anleger müssen eine Zukunftstechnologie nicht zu jedem Preis kaufen, sondern können auf attraktivere Bewertungen warten (Quelle: Barron’s, 10.9.26).
- Während die Risikoaufschläge bei Unternehmensanleihen insgesamt noch wenig Stress signalisieren, sieht es bei den schwächsten Schuldnern anders aus. Die Renditeaufschläge von CCC-Anleihen gegenüber höher bewerteten Hochzinsanleihen sind auf den höchsten Stand seit vier Jahren gestiegen. David Rosenberg, Chefökonom bei Rosenberg Research, sieht darin ein Zeichen für zunehmend schwierigere Finanzierungsbedingungen bei besonders riskanten Unternehmen. Er erinnert an 2007, als sich Probleme ebenfalls zuerst in den schwächsten Bereichen des Kreditmarktes zeigten. Das gilt es in den kommenden Wochen und Monaten zu beobachten (Quelle: Rosenberg Research, 3.9.26).
- Anleihen funktionieren wieder so, wie Anleger es eigentlich erwarten: Sie liefern laufende Erträge und bieten damit wieder einen gewissen Puffer gegen steigende Zinsen. Jim Reid, Leiter der globalen Makroanalyse bei Deutsche Bank, sieht die höheren Renditen weniger als Krisensignal, sondern als Rückkehr zur Normalität nach den extrem tiefen Zinsen der 2010er-Jahre. Selbst bei steigenden Zinsen erzielten US-Staatsanleihen im vergangenen Jahr eine positive Gesamtrendite. Wer im Oktober 2023 zehnjährige US-Treasuries bei einer Rendite von 4.99% kaufte, liegt heute inklusive Zinserträgen mehr als 16% im Plus. Reid erwartet weiterhin Aufwärtsdruck bei den Renditen, unter anderem wegen hoher Staatsverschuldung und hartnäckiger Inflation. Für Anleger ist aber entscheidend: Die höheren laufenden Zinsen federn Kursverluste heute deutlich besser ab als noch vor einigen Jahren (Quelle: Financial Times, 8.9.26). LOP: Wie sehr sich die Wahrnehmung eines «normalen» Zinsniveaus verändert hat, zeigt ein persönlicher Rückblick. Als meine Frau und ich Mitte der 1990er-Jahre Wohneigentum suchten, sagte mir mein damaliger Chef beim Schweizerischen Bankverein und Mentor, Herr K.S.: «Herr Loser, wenn Sie eine Hypothek unter 4.5% abschliessen können, dürfen sie sich freuen.» Wir hatten Glück. Unsere erste Festhypothek, Abschluss Ende 1999, kostete 3.85% p.a. für 8 Jahre Laufzeit. Entsprechend waren wir „very happy“. In diesem Sinne teile ich Reids Einschätzung. Auch in der Schweiz würde es mich deshalb nicht überraschen, wenn Hypothekarzinsen längerfristig wieder auf Niveaus zurückkehren, die wir heute als ungewöhnlich hoch empfinden.
- Chinas Aussenhandel bleibt überraschend stark und profitiert vom weltweiten KI-Ausbau. Die Exporte stiegen im August um +25% gegenüber dem Vorjahr, nach +23.9% im Juli. Treiber waren vor allem Technologieexporte rund um die globale KI-Infrastruktur. Auch die Importe legten um +28.2% im Jahresvergleich zu. Noch im September (24.9.) treffen sich Donald Trump und Xi Jinping. Dabei geht es unter anderem um den Handelskonflikt und die US-Exportbeschränkungen für Halbleiter. Für Anleger bleibt Chinas Technologiesektor damit zwischen starkem KI-Zyklus und politischen Risiken (Quelle: Financial Times, 8.9.26
- Der amerikanische Traum lebt offenbar stärker, als viele denken. In den USA gibt es rund drei Millionen Unternehmer mit Millionenvermögen. Zusammen besitzen sie mehr als USD 65'000 Mia. Der typische Weg zu einem Vermögen von mindestens USD 10 Mio. führt über den Besitz eines eigenen Unternehmens. Nur rund ein Viertel der Unternehmer mit mindestens USD 5 Mio. Vermögen hat seine Firma geerbt. Viele Vermögen entstehen in unspektakulären Branchen wie Restaurants, Handwerk oder Dienstleistungen. Eric Zwick und Owen Zidar zeigen damit, dass Unternehmertum weiterhin ein wichtiger Motor für sozialen Aufstieg und Vermögensbildung in den USA ist (Quelle: Wall Street Journal, 4.9.26).
- Die USA verlieren bei internationalen Studenten an Attraktivität. Für das neue Studienjahr gingen rund 110’000 weniger Visumanträge ein, knapp 10% weniger als im Vorjahr. Internationale Studenten machen zwar nur 6% der Studierenden aus, bringen den Hochschulen wegen höherer Studiengebühren aber mehr als 10% ihrer Einnahmen. Erste Universitäten bauen deshalb Stellen ab. Langfristig könnte der Rückgang noch wichtiger sein: Die USA verlieren möglicherweise Forschungstalente und zukünftige Unternehmer an Länder wie Grossbritannien. Damit könnte ein langjähriger Wettbewerbsvorteil bei Forschung und Innovation geschwächt werden (Quelle: GZERO Daily, 3.9.26).
🏦 Anlageüberlegungen aus der Finanzindustrie:
Nur für Marketingzwecke, keine aktive Kauf-/Verkaufsempfehlung. Es handelt sich um einen allgemeinen Marktkommentar. Siehe Hinweis am Schluss.
In meinem Mail vom 6.9.26 habe ich erwähnt, dass ich das Thema „Rebalancing“ erklären werde. Voilà. Ich markiere Beginn und Ende in Grossbuchstaben, falls Sie das Thema überspringen möchten.
Beginn: Rebalancing am Beispiel Schulungsportfolio
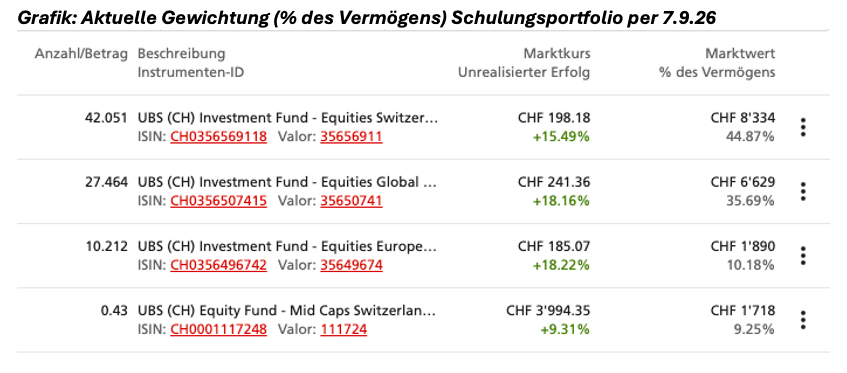
Das Schulungsportfolio wurde am 1.9.2025 mit CHF 10'000 gestartet. Seither wurden monatlich CHF 500 investiert, insgesamt also weitere CHF 6'000 (12 Monate). Der aktuelle Portfoliowert beträgt CHF 18'573. Das Portfolio besteht zu 100% aus Aktien und umfasst vier Anlagefonds. Die ursprüngliche Aufteilung wurde nie verändert.
Anlageinstruktionen: Aktien Schweiz Large Caps 45%, Aktien Global passiv 35%, Aktien Europa 10%, Aktien Schweiz Mid Caps 10%.
Die aktuelle Gewichtung liegt weiterhin sehr nahe an den ursprünglichen Anlageinstruktionen. Die grösste Abweichung besteht bei Schweizer Mid Caps mit aktuell 9.25% gegenüber ursprünglich 10%. Für das Schulungsportfolio besteht deshalb aus meiner Sicht kein Handlungsbedarf.
Aber wie funktioniert Rebalancing überhaupt? Dazu ein rein theoretisches Beispiel.
Nehmen wir an, das Risikoprofil des Anlegers ist «Ausgewogen» und die langfristige Strategie lautet 50% Aktien und 50% Obligationen. Vor einem Jahr wäre somit je CHF 5'000 in Aktien und 5'000 in Obligationen investiert worden.
Die Obligationen haben heute einen Wert, inklusive Zinsen, von CHF 5'000 (Annahme), während die Aktien um 20% auf CHF 6'000 gestiegen sind. Das Gesamtportfolio ist nun CHF 11'000 wert. Die Aktienquote beträgt neu 54.5% (CHF 6’000 von CHF 11'000), die Obligationenquote 45.5%. Das Portfolio ist damit aktienlastiger und risikoreicher geworden, obwohl der Anleger selbst nichts verändert hat.
Beim Rebalancing wird die ursprüngliche Aufteilung wiederhergestellt. Aktien im Wert von CHF 500 werden verkauft und dafür Obligationen gekauft. Danach liegen wieder je CHF 5'500 oder 50% in beiden Anlageklassen. Die Verteilung entspricht wieder dem definierten Risikoprofil des Anlegers.
Der entscheidende Punkt beim Rebalancing: Es zwingt zu Disziplin. Man reduziert jene Anlageklasse, die stärker gestiegen ist, und investiert in jene, die zurückgeblieben ist. Die aktuelle Börsenmeinung ist dabei nicht entscheidend. Massgebend ist die langfristig festgelegte Anlagestrategie des Investors. Ein Rebalancing kann natürlich auch innerhalb der Anlageklasse «Aktien» erfolgen, wenn sich einzelne Aktienmärkte unterschiedlich entwickeln.
Drei Takeaways:
- Rebalancing verhindert, dass das Portfolio zu stark vom definierten Risikoprofil abweicht. Steigen Aktien stärker als andere Anlageklassen, steigt automatisch auch das Portfoliorisiko. Rebalancing bringt es zurück zur gewünschten Struktur. Das funktioniert auch umgekehrt: Fallen Aktien beispielsweise um 15% oder mehr, könnte Rebalancing bedeuten, Aktien zu kaufen und dafür Obligationen oder Liquidität zu reduzieren.
- Rebalancing nimmt Emotionen aus dem Anlageprozess. Man handelt nach einer vorher definierten Regel und nicht danach, was gerade von Analysten oder Medien empfohlen wird.
- Nicht jede kleine Abweichung verlangt eine Transaktion. Sinnvoll sind definierte Bandbreiten oder eine periodische Überprüfung. So wird nicht unnötig gehandelt.
Ende Thema „Rebalancing“.
📅 Kalender:
Zinsentscheide: Fed am Mi, BoE am Do, BoJ am Fr
Di: Detailhandel, Industrieproduktion (China)
Mi: Inflation (UK), Industrieproduktion (EU), Detailhandel, Fed-Zinsentscheid (US)
Do: Inflation (EU), Bk of England-Zinsentscheid (UK), Philly Fed Business Index (US)
Fr: Bk of Japan-Zinsentscheid, Inflation (J), Detailhandel (UK), Industrieproduktion, Kapazitätsauslastung (US)
👨🔬 Quotes:
- „Das grösste Problem des Anlegers und sogar sein schlimmster Feind ist wahrscheinlich er selbst.“ Benjamin Graham (1894-1976), Ökonom und Autor The Intelligent Investor
- „Risiko bedeutet, dass mehr Dinge passieren können, als tatsächlich passieren werden.“ Elroy Dimson, 1947, britischer Finanzökonom
- „Nichts ist im Leben so wichtig, wie man denkt, während man darüber nachdenkt.“ Daniel Kahneman (1934-2024), israelisch-amerikanischer Verhaltensforscher, Nobelpreisträger, Autor von Thinking Fast and Slow
Der Herbst könnte unruhiger werden als der Sommer. Für Anleger bleibt deshalb entscheidend, nicht auf jede Schlagzeile zu reagieren, sondern Risiken einzuordnen, breit zu diversifizieren und die eigene Strategie konsequent weiterzuverfolgen. Bleiben Sie auch in bewegteren Phasen diszipliniert.
Mit den besten Grüssen und eine gute Woche wünscht,
Patrick Loser
Quiz: Schiffe versenken - finde die Flotte. Versenke die Schiffe. Die Zahlen geben die Anzahl der Felder in jeder Zeile/Spalte an, die ein Schiff oder Schiffssegment enthalten. Hinweise können auf Wasser, bestimmte Schiffe oder Schiffsteile hinweisen. Kreise kennzeichnen U-Boote (Schiffe, die nur ein Feld gross sind). Die vollständige Liste der Schiffe befindet sich auf der rechten Seite des Puzzles. Kein Schiff darf ein anderes berühren, auch nicht diagonal (Quelle: Krazydad.com)

Wichtiger Hinweis
Die Inhalte der Mailings «From the desk of ...», «Desk Alert» sowie «Wall Street Close» stellen weder eine Anlageberatung noch eine Empfehlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Es handelt sich um allgemeine Marktkommentare und persönliche Einschätzungen ohne Berücksichtigung individueller Anlageziele, finanzieller Verhältnisse oder Risikoprofile. Die Inhalte enthalten keine persönlichen Empfehlungen zu konkreten Finanzinstrumenten.
Anlageentscheide erfolgen ausschliesslich auf eigene Verantwortung. Die Informationen ersetzen keine individuelle Beratung durch zugelassene Finanzdienstleister.
Für Richtigkeit, Vollständigkeit und Aktualität wird keine Gewähr übernommen. Vergangene Entwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Es werden keine Renditeversprechen abgegeben.
Das Angebot ist auf die Schweiz ausgerichtet und nicht auf die Anforderungen ausländischer Rechtsordnungen abgestimmt. Insbesondere besteht keine Registrierung oder Zulassung in den Vereinigten Staaten. Empfängerinnen und Empfänger im Ausland sind selbst dafür verantwortlich, die für sie geltenden Bestimmungen einzuhalten.
Allfällige Buchabbildungen dienen ausschliesslich der inhaltlichen Referenz im Rahmen der jeweiligen Besprechung.
Lösung auf dem Kopf: