Risk & Reward
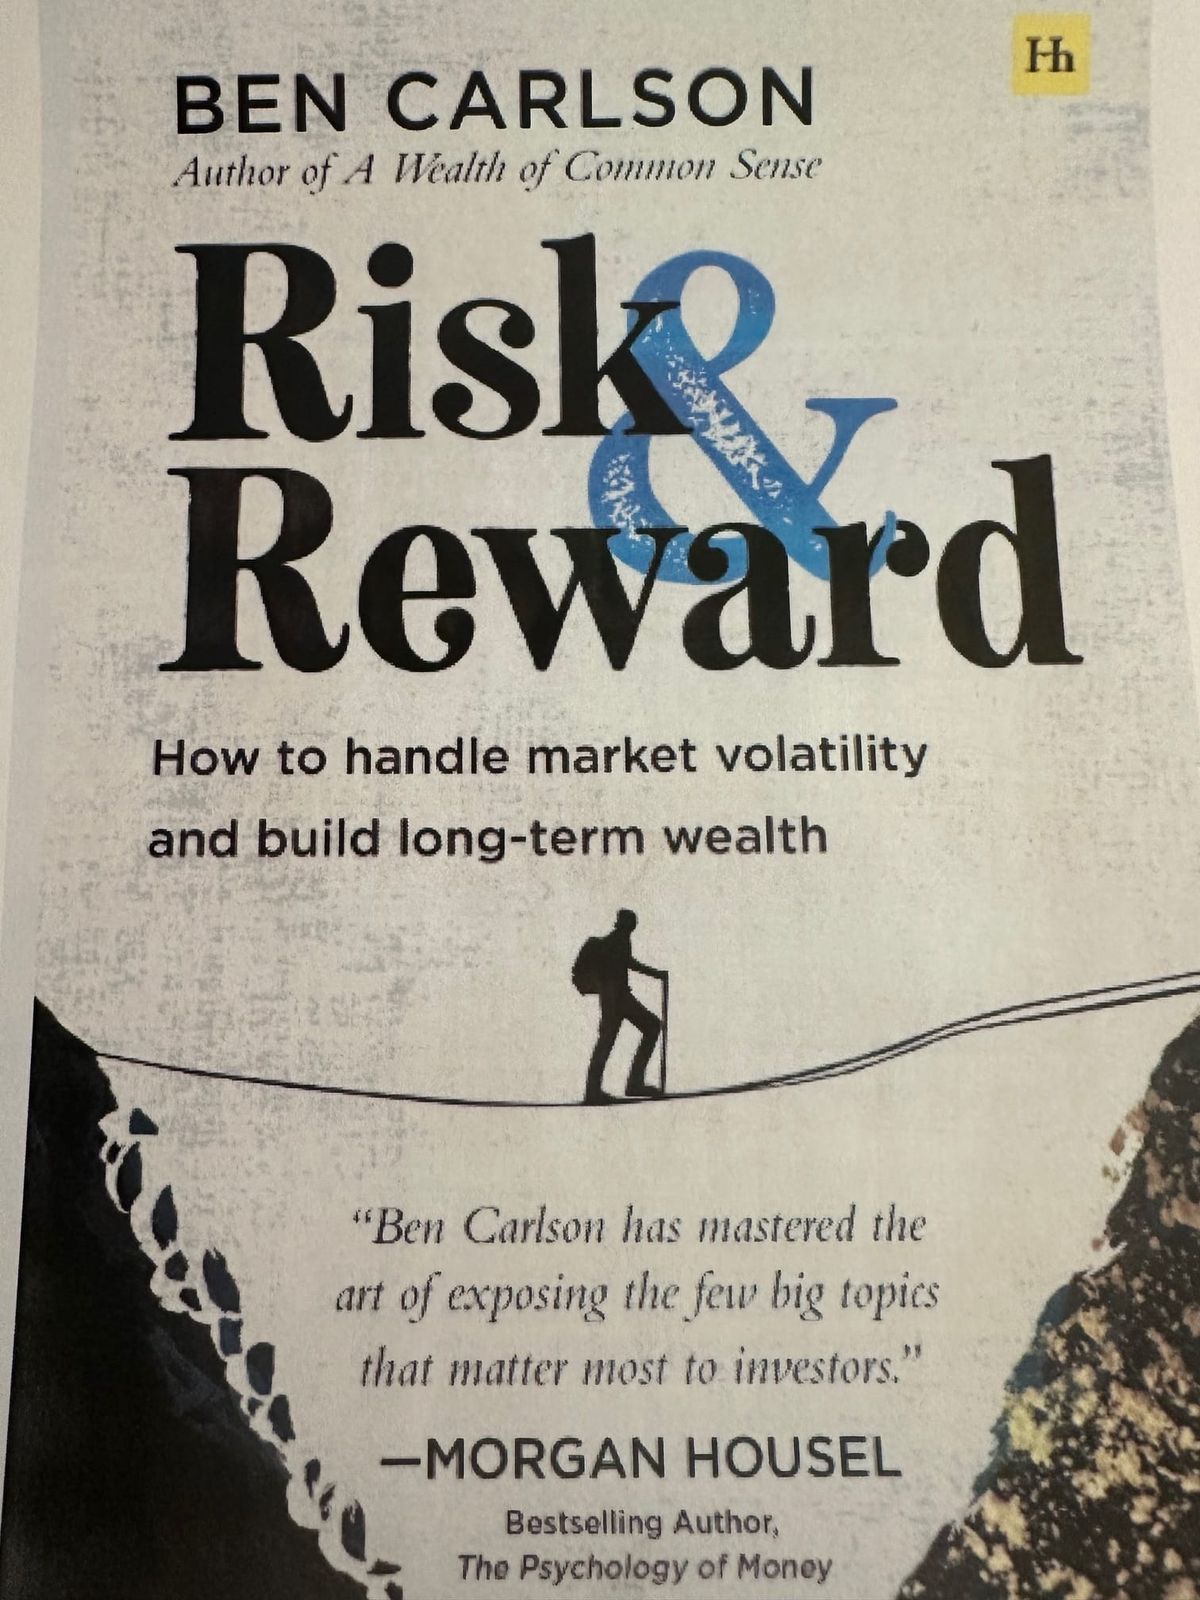
How to Handle Market Volatility and Build Long-Term Wealth
Ben Carlson,
CFA, Head Institutional Asset Management, Ritholtz Wealth Management
Der Autor
Ben Carlson, CFA, hat Portfolios für Stiftungen und Pensionskassen betreut und leitet heute das institutionelle Anlagemanagement bei Ritholtz Wealth Management. Der unabhängige US-Vermögensverwalter wurde 2013 in New York gegründet. Carlson schreibt den Anlageblog «A Wealth of Common Sense» und moderiert den Podcast «Animal Spirits» mit.
Abstract
Carlson nimmt historische Börsenkrisen zum Ausgangspunkt für eine praktische Frage. Wie lässt sich ein Depot so aufstellen, dass man auch nach einem starken Kursrückgang oder mehreren schwachen Jahren investiert bleiben kann? Die Antwort hängt für ihn vom Anlagehorizont und von der Lebensphase ab. Wer regelmässig spart, kann bei tieferen Kursen mehr Anteile kaufen. Wer vom Depot lebt, muss unter Umständen gerade dann Anteile verkaufen. Die folgende Einordnung stützt sich auf Carlsons öffentliche Buchvorstellung und Interviews.
Die USA von 1966 bis 1981 zeigen, wie weit Depotwert und Kaufkraft auseinanderlaufen können. Eine eigene Rechnung mit Jahresdaten des Congressional Research Service ergibt, dass aus USD 100’000 im S&P 500 mit reinvestierten Dividenden rund USD 253’000 wurden. Um nach 16 Jahren noch gleich viel kaufen zu können wie zu Beginn, wären rund USD 295’000 nötig gewesen. Trotz einer nominalen Rendite von rund 6% pro Jahr verlor das Depot rund 14% an Kaufkraft. Auch US-Unternehmensanleihen mit AAA-Rating hielten mit der Inflation in dieser Phase nicht Schritt.
Von 2000 bis 2009 verlor der S&P 500 laut Carlson insgesamt rund 10%. US-Nebenwerte, internationale Aktien und Anleihen entwickelten sich besser. Für die Praxis lohnt sich deshalb ein Blick auf die Gewichte im Gesamtdepot. Wer beispielsweise einen Welt-ETF und zusätzlich einen S&P-500-ETF hält, erhöht den US-Anteil seiner Aktienanlagen. Wie stark, zeigt sich erst, wenn man die US-Positionen beider Fonds zusammenrechnet.
In der Pensionierung zählt auch, wann ein Verlust eintritt. Nehmen wir ein Depot von CHF 400’000, aus dem am Ende jedes Jahres CHF 20’000 entnommen werden. In beiden Fällen erlebt das Depot ein Jahr mit minus 20% und eines mit plus 25%.
Kommt der Verlust zuerst, sinkt das Depot auf CHF 320’000. Nach der ersten Entnahme bleiben CHF 300’000. Diese erholen sich im zweiten Jahr auf CHF 375’000. Nach der zweiten Entnahme bleiben CHF 355’000.
Kommt der Gewinn zuerst, steigt das Depot auf CHF 500’000. Nach der ersten Entnahme bleiben CHF 480’000. Diese fallen im zweiten Jahr auf CHF 384’000. Nach der zweiten Entnahme bleiben CHF 364’000.
Ohne Entnahmen stünde das Depot in beiden Fällen wieder bei CHF 400’000. Die Differenz von CHF 9’000 entsteht, weil im ersten Fall ein Teil der Anlagen zu tiefen Kursen verkauft wird und an der Erholung nicht mehr teilnimmt.
Fazit
Um die strategische Aktienquote festzulegen, sollte sich der Anleger drei Fragen stellen.
- Welche Ausgaben muss mein Depot in den nächsten Jahren nach Abzug von Renten und anderen laufenden Einnahmen decken?
- Welche Mittel stehen dafür bereit, wenn die Aktienkurse deutlich gefallen sind?
- Und welchen Rückgang des Gesamtdepots kann ich finanziell und psychologisch aushalten, wenn die Erholung mehrere Jahre dauert?
Wer jährlich CHF 20’000 aus dem Depot braucht, kann mit CHF 40’000 an verfügbarer Liquidität zwei Jahre Entnahmen decken, ohne dafür Aktien verkaufen zu müssen. Damit wird die Aktienquote zu einer konkreten Entscheidung darüber, wie viel Geld man langfristig investieren und wie lange man auf eine Erholung warten kann.