From the desk of ... wenn Bonds warnen
In eigener Sache: Wie bereits angekündigt, publiziere ich «From the desk of …» und das tägliche «Wall Street Close» ab Montag, 5. Oktober 2026 ausschliesslich über meine Homepage. Für den Zugang zu den Publikationen ist neu ein Abonnement erforderlich. Die Anmeldung finden Sie unter www.fromthedeskof.ch. Für «Friends of the Family», Familien und Bürogemeinschaften stehen spezielle Tarife zur Verfügung.
Herzlichen Dank für Ihr Interesse, Ihre Unterstützung und Ihr Vertrauen in meine Arbeit. Ich freue mich, wenn Sie mich auch auf der neuen Plattform weiterhin begleiten.
… der Bondmarkt steht zunehmend im Mittelpunkt. Eine robuste Konjunktur trifft auf einen hartnäckigen Preisdruck – für den Bondmarkt und die US-Notenbank eine schwierige Kombination. Die Rendite zehnjähriger US-Staatsanleihen ist von 4.17% Ende 2025 auf aktuell 5.18% gestiegen und erreichte diese Woche zeitweise 5.23%, den höchsten Stand seit 2007. Der US-Einkaufsmanagerindex, ein Frühindikator für die Geschäftsentwicklung, stieg im September auf 58.4 Punkte und damit auf den höchsten Stand seit fünf Jahren. Auch der Arbeitsmarkt zeigt bislang wenig Schwäche. Die wöchentlichen Erstanträge auf Arbeitslosenhilfe fielen vergangene Woche auf 197'000. Gleichzeitig sorgen höhere Energiepreise, weitere erwartete Fed-Zinserhöhungen und hohe Staatsdefizite für zusätzlichen Druck auf die Renditen. Hinzu kommt ein wachsendes Angebot neuer Staats- und Unternehmensanleihen, nicht zuletzt zur Finanzierung der hohen KI-Investitionen.
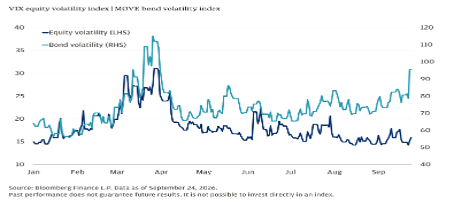
Interessant ist, wie unterschiedlich Bond- und Aktieninvestoren die aktuelle Lage beurteilen. J.P. Morgan zeigt in einer Studie, dass die Volatilität bei Anleihen deutlich gestiegen ist, während sie am Aktienmarkt erstaunlich tief bleibt. Der MOVE-Index misst die erwarteten Schwankungen am Markt für US-Staatsanleihen und ist vereinfacht gesagt das Pendant zum VIX-Volatilitätsindex bei Aktien. Bondinvestoren fokussieren auf Inflation, hohe Defizite und auf ein möglicherweise dauerhaft höheres Zinsniveau. Aktieninvestoren setzen dagegen weiterhin auf starke Unternehmensgewinne, robustes Wachstum und die enormen KI-Investitionen.
Grafik: VIX-Volatilitäts-Index für den US-Aktienmarkt (dunkelblau, linke Skala) vs. MOVE-Vola für US-Bondmarkt (hellblau, rechte Skala) seit 1. Jan. 2026 (Quelle: J.P.Morgan, 24.9.26)
Einschätzungen zum Bondmarkt:
- Karen Ward, Chef-Marktstrategin EMEA bei J.P. Morgan Asset Management, hält 5% bei zehnjährigen Treasuries für eine wichtige Marke und glaubt nicht, dass die Renditen nachhaltig wesentlich höher steigen können. Am US-Immobilienmarkt liegen 30-jährige Hypothekarzinsen nun bei rund 7%, und auch der KI-Boom könnte unter höheren Finanzierungskosten leiden.
- Dan Fuss, der 93-jährige «Buffett of Bonds», bleibt vorsichtiger. Er meidet lange Laufzeiten und bevorzugt fünf- bis siebenjährige US-Staatsanleihen. Die fünfjährige Staatsanleihe bietet mit rund 5% fast die gleiche Rendite wie die zehnjährigen, aber nur rund 55% ihrer Duration (Risikomass für Obligationen) und damit deutlich weniger Zinsrisiko.
- Ed Yardeni, Yardeni Research, sieht zusätzlich die Auflösung des Yen-Carry-Trades als möglichen Treiber des weltweiten Renditeanstiegs. Verkäufe internationaler Anleihen zur Rückführung yenfinanzierter Positionen könnten den Aufwärtsdruck auf die Renditen verstärken.
- Dave Rosenberg, Rosenberg Research, warnt, dass jeder weitere Renditeanstieg die globalen Finanzierungsbedingungen verschärft.
- John Mauldin, Mauldin Economics, erklärt den Zinsanstieg insbesondere mit den milliardenschweren KI-Investitionen. Sie erhöhen den Wettbewerb um verfügbares Kapital und verdrängen andere Investitionen. Schlussendlich ist es ein Resultat von Angebot und Nachfrage (Quellen: J.P. Morgan, Financial Times, Barron’s, Yardeni Research, Rosenberg Research, Mauldin Economics, 25.-27. September 2026).
Für Anleger wird der Bondmarkt damit zum wichtigen Taktgeber: Noch verkraften Aktien die höheren Renditen erstaunlich gut. Je länger die Zinsen jedoch auf diesem Niveau bleiben oder weiter steigen, desto grösser wird der Druck auf Bewertungen, Finanzierungskosten und letztlich das Wirtschaftswachstum.
📌 Die heutigen Kernbotschaften:
- Bondmarkt im Auge behalten - er sendet wichtige Signale
- US-Aktien: Rekordpositionierung - woher kommen die nächsten Käufer?
- Bildung im KI-Zeitalter: Silicon Valley denkt Universität neu
Geschätzte Investorin, geschätzter Investor
Wir gehen gleich zu den …
🗞️ News aus den Finanzmedien …
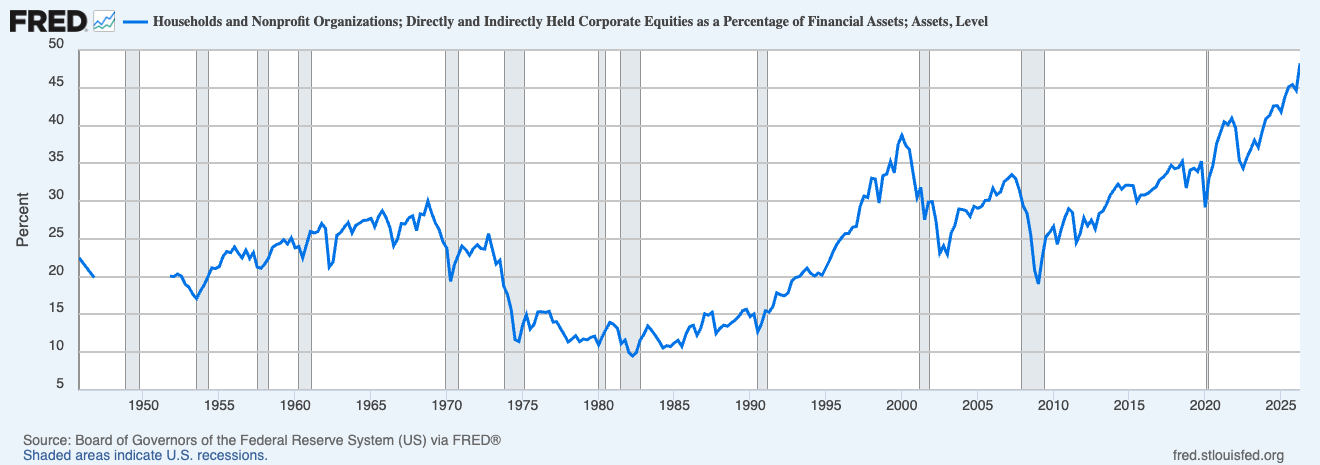
...mit einer nächsten informativen Graphik:
-US-Haushalte sind so stark in Aktien investiert wie noch nie. Im Juni 2026 erreichte der Aktienanteil am Vermögen der US-Haushalte mit 48% einen neuen Rekord (s. Grafik). Auf dem Höhepunkt der Dotcom-Blase im Jahr 2000 lag dieser Anteil bei 38% (Quelle: Mauldin Economics, Clips That Matter, 23.9.26).
Grafik: Anteil von Aktien am Finanzvermögen der US-Haushalte, per Ende 2. Quartal 2026 (Quelle: Federal Reserve Board of St. Louis, 23.9.26)
Für Investoren stellen sich damit interessante Fragen:
- Ist die historisch hohe Aktienquote der US-Haushalte noch mit ihrem Risikoprofil vereinbar - oder sind sie überinvestiert?
- Wie reagieren Anleger bei einer stärkeren Aktienmarktkorrektur (> 10-15%). Halten sie ihre Positionen, oder verkaufen sie in fallende Märkte, um einen Teil der Kursgewinne zu sichern?
- Wie hoch müssten die Renditen am Geld- und Kapitalmarkt noch steigen, damit Anleger beginnen, von Aktien in sicherere Obligationen umzuschichten?
Ausländische Investoren haben in den zwölf Monaten bis Juli netto USD 942 Mrd. in US-Aktien und Investmentfonds investiert – der höchste Wert seit Beginn der US-Treasury-Daten1985. Gleichzeitig lässt die Nachfrage nach US-Staatsanleihen nach. Die ausländischen Nettokäufe sanken im zweiten Quartal von USD 314 Mia. auf 188 Mia. gegenüber dem 1. Quartal. Chinas Treasury-Bestände fielen auf USD 618 Mia., den tiefsten Stand seit 2008. Für Anleger ist die Verschiebung bemerkenswert. Ausländisches Kapital fliesst in Rekordhöhe an die Wall Street, während die Nachfrage nach US-Staatsanleihen nachlässt. Und das zu einem Zeitpunkt, an dem der Finanzierungsbedarf des US-Staates hoch ist (Quelle: Financial Times, 26.9.26).
- Bei der KI-Euphorie achten Anleger vor allem auf Umsätze, Gewinne und die hohen Investitionen. Der US-Vermögensverwalter GMO sieht ein weiteres Risiko: Das Angebot an US-Aktien könnte deutlich steigen. Bisher überstiegen Aktienrückkäufe die Emissionen, wodurch das Aktienangebot jährlich um rund 1% sank. Nun erwartet GMO einen Anstieg um nahezu 5% – unter anderem durch neue Aktienemissionen, mögliche Börsengänge von OpenAI und Anthropic sowie Verkäufe bisher privat gehaltener SpaceX-Aktien. Dieses zusätzliche Angebot muss vom Markt aufgenommen werden. Laut GMO war ein um 1% höheres Aktienangebot historisch mit einem rund 4% tieferen Gesamtwert des US-Aktienmarktes über die folgenden zwölf Monate verbunden. Sollte das Angebot tatsächlich um nahezu 5% steigen, könnte daraus erheblicher Gegenwind für die Aktienkurse entstehen. GMO erklärt, dass diese historische Beziehung keine verlässliche Prognose ist (Quelle: GMO, «A Catalyst for the AI Bubble Break», Quarterly Letter 3Q 2026).
- Besonders interessant ist der enorme Rohstoffbedarf der KI-Infrastruktur. Laut Bank of America benötigen Rechenzentren rund 60–75 Tonnen Metalle pro Megawatt - vor allem für Stromversorgung und Kühlung. Gleichzeitig sind Minen- und Metallunternehmen nur mit 2.5% im MSCI ACWI (Weltaktienindex) gewichtet, nahe einem Mehrjahrzehnttief. KI, Elektrifizierung und Verteidigung konkurrieren zunehmend um dieselben knappen Ressourcen, deren Angebot sich nur langsam ausweiten lässt. BofA sieht deshalb bei strategischen Metallen einen Wandel von zyklischer zu struktureller Nachfrage. Der KI-Boom reicht damit weit über Halbleiter und Rechenzentren hinaus. Rohstoffe könnten zu einem entscheidenden Engpass werden (Quelle: BofA Global Research, 23.6.26).
- Rosenberg Research warnt vor einer zunehmenden Diskrepanz im US-Aktienmarkt. Während der S&P 500 nahe seinem Rekordhoch notiert, erreichten der Russell 2000, der S&P 400 Mid Cap, der S&P 600 Small Cap und der gleichgewichtete S&P 500 ihre Höchststände bereits vor fünf bis sechs Wochen. Weniger als 30% der Aktien dieser Indizes liegen noch über ihrer 50-Tage-Linie; auch die NYSE Advance/Decline Line fällt seit Mitte August. Ähnliche Divergenzen gab es 1998, 2000, 2007, 2021 und 2024, als breitere Indizes teilweise Monate vor dem S&P 500 ihren Höhepunkt erreichten. Rosenberg: «Tops are processes, bottoms are events.» Für Anleger bleibt die Marktbreite damit ein wichtiger Frühindikator. Neue Indexhochs werden von immer weniger Aktien getragen (Quelle: Rosenberg Research, 25.9.26). LOP: Rosenberg warnt bereits seit längerer Zeit vor Risiken am US-Aktienmarkt. Seine grundsätzlich vorsichtige Haltung sollte man bei der Einordnung nicht ignorieren. Dafür verfügt der frühere Chefökonom von Merrill Lynch über zu viel Erfahrung und einen zu langen Blick auf die Finanzmärkte.
- Die KI-Revolution stellt auch unser Bildungssystem infrage. Die bekannten Silicon-Valley-Investoren Andreessen und Horowitz lancieren mit der Horowitz Andreessen Academy (HAA) eine Alternative zum klassischen Universitätsstudium. Junge Erwachsene sollen in San Francisco gemeinsam an konkreten Projekten arbeiten, Unternehmen aufbauen und von erfahrenen Unternehmern lernen. McCormick und Danco argumentieren, dass heute niemand mehr weiss, welche Berufe in 15 oder 20 Jahren noch gefragt sein werden. Selbst traditionelle Karrierewege in der Rechtsberatung oder im Investmentbanking könnten durch KI grundlegend verändert werden. Ihre Kernbotschaft: Statt Kinder auf einen bestimmten Beruf vorzubereiten, sollten Eltern ihre Neugier, Eigeninitiative und persönlichen Interessen fördern. Entscheidend sei nicht mehr allein, was junge Menschen wissen, sondern was sie mit ihrem Wissen anfangen können (Quelle: Packy McCormick und Alex Danco, a16z, Andreessen, Horowitz/Substack, 23.9.26). LOP: Das ist big news: Marc Andreessen und Ben Horowitz sind zwei Schwergewichte des Silicon Valley. Sie verwalten Vermögen von USD 100 Mia. Andreessen ist im VR von Meta
- Overthinking: Wenn Gedanken im Kreis gehen. Nachdenken hilft, wenn daraus eine Entscheidung oder ein Plan entsteht. Wer dagegen immer wieder dieselben Fragen durchgeht, ohne voranzukommen, steckt möglicherweise in einer Grübelschleife. Der Psychologe Edward Watkins rät, dann vom Allgemeinen zum Konkreten zurückzukehren: Was ist tatsächlich passiert? Was kann ich beeinflussen? Was ist mein nächster Schritt? Oft suchen wir nach einer vollständigen Erklärung, obwohl es sie gar nicht gibt. Auch der bewusste Entschluss, vorerst nichts zu tun, kann Klarheit schaffen. Die Frage ist also nicht, wie lange wir über etwas nachdenken, sondern ob uns unsere Gedanken weiterbringen (Quelle: SZ-Magazin, 22.9.26).
🏦 Anlageüberlegungen aus der Finanzindustrie:
nur für Marketingzwecke, keine aktive Kauf-/Verkaufsempfehlung. Es handelt sich um einen allgemeinen Marktkommentar. Siehe Hinweis am Schluss.
- UBS sieht in sogenannten KI-Agenten den nächsten grossen Entwicklungsschritt bei KI-Anwendungen für Konsumenten. Agenten können künftig Produkte kaufen, Reisen buchen, Rechnungen bezahlen oder Dienstleistungen verwalten. Damit entsteht neben Abonnements und Werbung eine zusätzliche Einnahmequelle über Transaktionsgebühren. Der potenzielle Markt ist beträchtlich. Der globale E-Commerce-Umsatz übersteigt USD 6'000 Mia. UBS sieht folgende Profiteure: AMD, Intel, Arm, TSMC und SK Hynix sowie Halbleiterausrüster (Quelle: UBS CIO, AI Quick Pulse, 22.9.26).
📅 Kalender:
Im Fokus: US -Inflation und US-Arbeitsmarktbericht
Di: KOF-Index (CH), PMI (China), Auktion 40-j. Anleihen (J),
Mi: Inflation (D), BIP Q2 (UK), PCE-Inflation Aug, erw. 3.7%, Kernrate, erw. 3.3% (US), Zahlen: Micron
Do: Tankan-Bericht (J), Inflation (CH, Vormonat 0.8%), ISM PMI Industrie, erw. 55.0 (US), Zahlen: Nike, Accenture
Fr: Inflation (J), Arbeitsmarktbericht, Nonfarm-Payroll, erw. +100’000 (Aug +162k) (US)
👨🔬 Quotes:
-«Stay very, very nimble.» Art Cashin (1941-2024), Börsensprache: Bleib beweglich und passe dich rasch an. Art Cashin war eine Wall Street Legende. Im Alter von 23 Jahren wurde er Mitglied der New York Stock Exchange. Er verbrachte mehr als 60 Jahre an der Wall Street. Cashin war UBS Director of Floor Operations an der NYSE.
Die Aktienmärkte zeigen sich bislang erstaunlich robust - durchaus mit gutem Grund. Doch der Bondmarkt erinnert daran, dass sich die Rahmenbedingungen verändert haben. Deshalb gilt mehr denn je: aufmerksam bleiben, Risiken im Auge behalten - und wie Art Cashin jeweils sagte: «Stay very, very nimble.»
Mit den besten Grüssen und einen guten Start in die neue Woche wünscht,
Patrick Loser
🤔 Quiz:
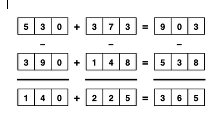
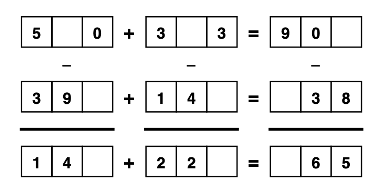
Rechenproblem - Tragen Sie die richtigen Zahlen in die leeren Kästchen ein, sodass die Rechnung aufgeht. Die Summen sind in der letzten Zeile und untersten Spalten. Viel Erfolg!
Wichtiger Hinweis
Die Inhalte der Mailings «From the desk of ...», «Desk Alert» sowie «Wall Street Close» stellen weder eine Anlageberatung noch eine Empfehlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Es handelt sich um allgemeine Marktkommentare und persönliche Einschätzungen ohne Berücksichtigung individueller Anlageziele, finanzieller Verhältnisse oder Risikoprofile. Die Inhalte enthalten keine persönlichen Empfehlungen zu konkreten Finanzinstrumenten.
Anlageentscheide erfolgen ausschliesslich auf eigene Verantwortung. Die Informationen ersetzen keine individuelle Beratung durch zugelassene Finanzdienstleister.
Für Richtigkeit, Vollständigkeit und Aktualität wird keine Gewähr übernommen. Vergangene Entwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Es werden keine Renditeversprechen abgegeben.
Das Angebot ist auf die Schweiz ausgerichtet und nicht auf die Anforderungen ausländischer Rechtsordnungen abgestimmt. Insbesondere besteht keine Registrierung oder Zulassung in den Vereinigten Staaten. Empfängerinnen und Empfänger im Ausland sind selbst dafür verantwortlich, die für sie geltenden Bestimmungen einzuhalten.
Allfällige Buchabbildungen dienen ausschliesslich der inhaltlichen Referenz im Rahmen der jeweiligen Besprechung.
Lösung: